 Neatkept
Inventaire de ses biens pour l’assurance habitation : la check-list pratique
Après un dégât des eaux ou un cambriolage, l’assureur demande ce que vous aviez et ce que cela valait. Une liste faite maintenant, avec photos, remplace des semaines d’efforts de mémoire par un après-midi.
Mis à jour le
Pourquoi s’en occuper avant qu’il n’arrive quoi que ce soit
Après un incendie, un dégât des eaux ou un cambriolage, la déclaration de sinistre vous demande de lister ce que vous avez perdu. Debout dans une pièce inondée, peu de gens se souviennent de ce que contenait le placard de l’entrée, encore moins de la marque de la perceuse ou du nombre de manteaux qui y étaient pendus. Ce que personne n’a listé est difficile à faire indemniser. Dressé un soir ordinaire, un inventaire se fait au calme, il est complet et ne coûte presque rien à tenir à jour.
Il montre aussi si votre couverture suffit. Additionnez les valeurs et comparez le total au capital mobilier de votre contrat. Vous découvrirez peut-être que vous êtes assuré pour bien moins que ce que vous possédez, ou pour bien plus.
Que noter pour chaque objet
Pour la plupart des objets, quatre informations suffisent :
- Ce que c’est. « Perceuse sans fil Bosch », pas « outil ». La marque et le modèle comptent pour tout ce qui est électronique.
- Où il se trouve. La pièce et, pour ce qui est rangé, la boîte. Cela prouve que l’objet était dans ce logement.
- Une photo. Une photo de l’objet, ou d’une boîte ouverte qui en montre plusieurs, est la meilleure preuve que vous puissiez avoir.
- Ce qu’il a coûté. Le prix payé ou une estimation honnête, avec la devise. La quantité compte : six chaises valent six fois une.
Pour les objets de valeur, ajoutez le numéro de série, une photo de la facture et tout certificat (bijoux, œuvres d’art, vélos). Ce sont les objets que l’assureur risque le plus de remettre en question.
Pièce par pièce, puis dans les boîtes
Commencez là où est la valeur : salon, cuisine, chambres, bureau. Placez-vous sur le seuil et photographiez chaque mur, puis ouvrez placards et tiroirs. Les gros objets vont vite ; prenez votre temps pour les petits objets chers, comme les casques audio, les appareils photo, les outils et les montres.
Puis les endroits qu’on oublie : le débarras, le garage, le grenier, la cave, l’abri de jardin. Les boîtes qu’on y range contiennent une valeur surprenante, de l’équipement de ski au vieil ordinateur portable. Ouvrez chaque boîte, photographiez son contenu et notez ce qu’elle contient. Si vous avez plusieurs logements, faites-les séparément, pour qu’une déclaration pour une adresse ne liste que cette adresse.
Le garder là où vous le retrouverez après le pire jour
Une liste papier dans la maison disparaît avec la maison. Gardez l’inventaire là où il survit : dans une app synchronisée avec un serveur, dans un stockage en ligne, ou en copie imprimée chez un proche. Un PDF avec photos est ce qu’un assureur peut lire tout de suite ; un tableur est pratique pour les totaux.
Le tenir à jour sans effort
Un inventaire est dépassé dès que vous achetez quelque chose. L’astuce est de rendre l’ajout d’un objet si rapide que vous le faites dès son arrivée : une photo, un nom, un emplacement. Une fois par an, au renouvellement du contrat, ouvrez la liste, ajoutez les valeurs laissées de côté et comparez le total à votre couverture.
Le faire avec Neatkept
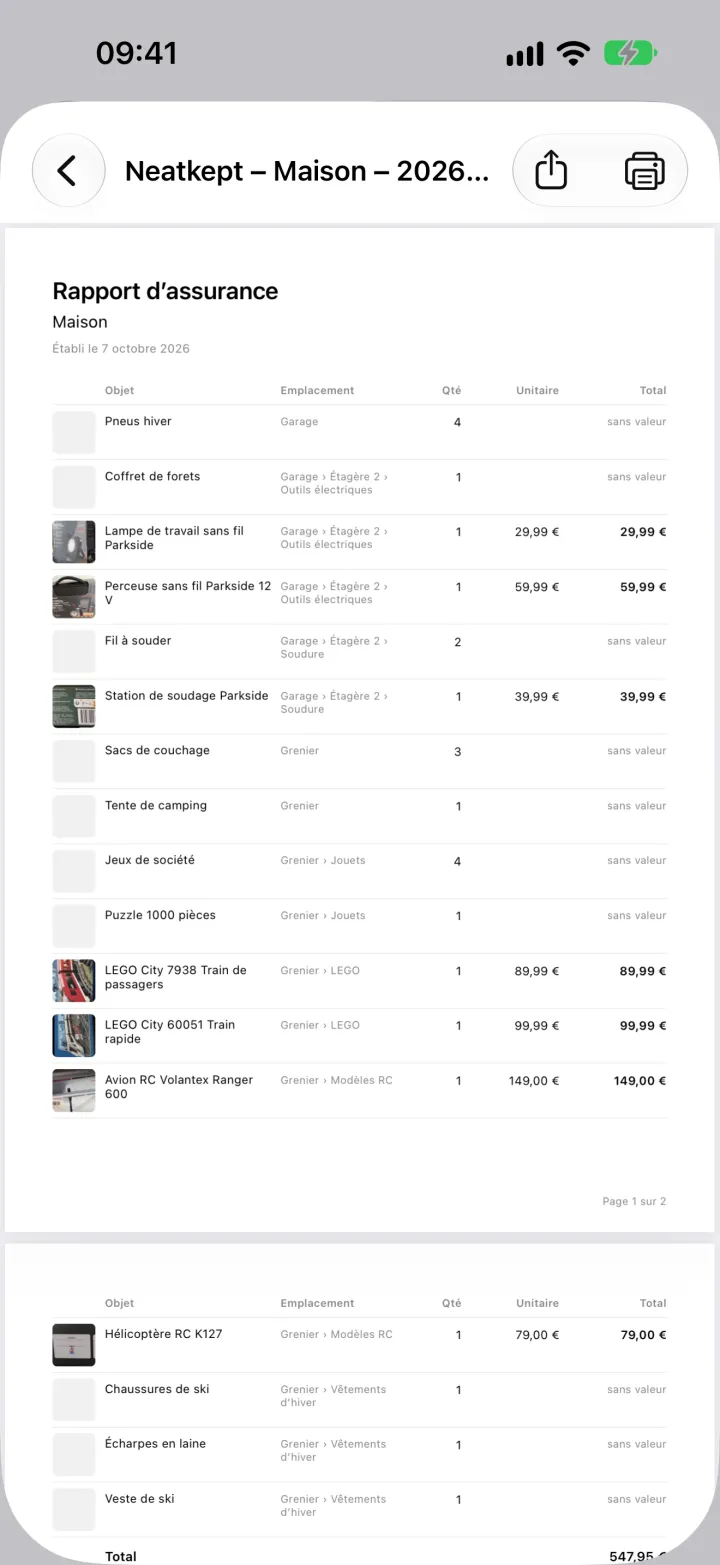
Dans Neatkept, vous photographiez une boîte ouverte ou une étagère et l’IA propose ce qu’elle contient ; vous gardez ou écartez chaque objet. Chaque objet a son emplacement, de la propriété jusqu’à la boîte. Quand l’assureur vous le demande, ouvrez la propriété et choisissez « Rapport d’assurance » : chaque objet avec sa photo, son emplacement, sa quantité et sa valeur, les objets sans valeur en premier pour que vous puissiez la compléter, les totaux par devise, en PDF A4 ou en CSV. La page Rapport d’assurance le montre étape par étape.
Questions et réponses
Faut-il des factures pour tout ?
Non. Les factures sont utiles pour les objets chers : photographiez-les et gardez-les avec l’objet. Pour les objets du quotidien, une photo, une valeur approximative et l’année d’achat sont le point de départ de la plupart des déclarations. Le formulaire de déclaration de votre assureur indique ce qu’il accepte.
Faut-il noter la valeur à neuf ou le prix payé ?
Notez ce que vous avez payé, ou votre meilleure estimation. Que l’indemnisation se fasse au prix du neuf ou de l’occasion dépend de votre contrat, et c’est l’assureur qui fait le calcul. Un chiffre approximatif vaut bien mieux qu’un champ vide.
À quelle fréquence le mettre à jour ?
Dès qu’un objet de valeur entre ou sort, et un rapide passage une fois par an, par exemple au renouvellement du contrat. Si ajouter un objet tient en une photo, la liste reste à jour d’elle-même.
Où garder l’inventaire ?
Dans un endroit qui survit à la maison : dans le cloud, ou une copie chez quelqu’un de confiance. Un classeur dans le placard qui a brûlé ne sert à rien. Exportez de temps en temps un PDF ou un tableur et rangez-le hors de chez vous.
Avec Neatkept
Une liste pour l’assureur
Vous renouvelez votre assurance habitation, et l’assureur demande ce qu’il y a dans la maison et ce que ça vaut. La liste est déjà dans votre téléphone.
Déballer après le déménagement
Le déménagement est fait, et l’entrée est pleine de cartons que vous ne déballerez pas ce mois-ci. Une photo par boîte, et vous savez ce que chacune contient.
Rapport d’assurance
La liste de tout ce que contient un logement, avec photos et valeurs, prête pour votre assureur.
Ajout par photo
Photographiez une boîte ouverte ou une étagère. Neatkept liste ce qu’il voit, et vous décidez de ce que vous gardez.
Tous vos emplacements
Tous vos logements dans une seule arborescence. Les objets sont dans une boîte ou directement sur une étagère, chacun avec son chemin complet.